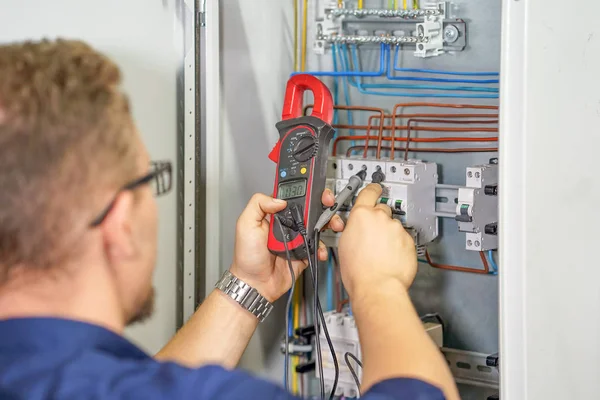
Une panne électrique soudaine peut rapidement perturber votre quotidien. Court-circuit, prise qui chauffe, disjoncteur qui saute sans raison ou installation privée totalement hors service : certaines situations nécessitent l’intervention rapide d’un électricien. Dans ce contexte, une question revient souvent : la facture d’un dépannage électrique en urgence peut-elle être prise en charge par l’assurance habitation ? La réponse dépend principalement des garanties prévues dans votre contrat et de l’origine de la panne.
Vérifier les garanties de votre assurance habitation
Avant de demander un remboursement, consultez les garanties et les conditions générales de votre assurance habitation. Certains contrats incluent une assistance dépannage destinée à couvrir certaines interventions urgentes réalisées par un professionnel. La prise en charge peut concerner, selon les contrats, les frais de déplacement, la main-d’œuvre ou certaines prestations nécessaires pour sécuriser temporairement l’installation.
Attention toutefois : une assurance habitation ne couvre pas automatiquement toutes les interventions d’un électricien. Une simple panne liée à l’usure d’un équipement, à un défaut d’entretien ou à une installation ancienne peut être exclue des garanties. Le montant maximum remboursé, la franchise et les prestations couvertes peuvent également varier.
Il est donc préférable de vérifier votre contrat avant de considérer la facture comme remboursable. En cas de doute, contactez votre assureur ou le service d’assistance indiqué sur votre attestation.
Pourquoi conserver la facture de dépannage électrique ?
La facture constitue un document essentiel lorsqu’une intervention d’urgence doit être déclarée à l’assurance. Elle permet notamment de justifier la réalité du dépannage, son montant et les prestations réalisées par l’électricien.
Pour être exploitable, une facture professionnelle doit présenter les informations nécessaires concernant l’entreprise, la date de l’intervention, l’adresse du chantier, la nature de la panne et les travaux effectués. Les frais de déplacement et de main-d’œuvre doivent également apparaître de manière suffisamment claire.
Conservez aussi les éventuels devis, photographies des dommages, échanges avec l’électricien et documents transmis par votre assureur. Ces éléments peuvent faciliter l’étude du dossier. En cas de sinistre électrique plus important, comme un incendie ou des dommages causés à plusieurs équipements, des justificatifs complémentaires peuvent être demandés.
Que faire avant l’intervention d’un électricien ?
En situation d’urgence, la priorité reste la sécurité. Si vous constatez une odeur de brûlé, des étincelles, un tableau électrique anormalement chaud ou des fumées, coupez l’alimentation électrique lorsque vous pouvez le faire sans danger. Éloignez-vous de l’installation présentant un risque et contactez un professionnel qualifié.
Avant de faire intervenir un électricien, vérifiez si votre assurance impose une procédure particulière. Certains contrats demandent de contacter leur service d’assistance avant toute intervention afin de bénéficier de la prise en charge prévue. Faire appel directement à un professionnel sans respecter cette procédure peut avoir des conséquences sur le remboursement.
Demandez également un devis ou une estimation du coût lorsque la situation le permet. En dépannage urgent, les tarifs peuvent être différents de ceux appliqués pour une intervention programmée. Le professionnel doit vous informer des conditions tarifaires applicables.
Assurance habitation et facture : les bons réflexes
Une panne électrique ne signifie donc pas automatiquement que votre assurance prendra en charge la facture. Pour éviter les mauvaises surprises, adoptez quelques réflexes simples : consultez votre contrat, contactez l’assistance si elle est prévue, conservez tous les justificatifs et demandez une facture détaillée à l’électricien.
Si la panne résulte d’un événement garanti par votre assurance, comme certains dommages électriques ou un sinistre couvert, la prise en charge peut être prévue selon les limites du contrat. À l’inverse, une intervention destinée uniquement à remettre en état une installation vieillissante peut rester entièrement à votre charge.
En cas d’urgence, faire intervenir rapidement un professionnel permet surtout de sécuriser l’installation et de limiter l’aggravation des dommages. Une facture claire et complète vous aidera ensuite à effectuer les démarches auprès de votre assurance habitation.